La industria que no entra en el relato: menos producción, empleos perdidos y fábricas con capacidad ociosa
El Gobierno sostiene que la economía atraviesa una transformación y que los sectores más competitivos están creciendo. Pero los registros oficiales muestran otra cara del proceso: 14.900 puestos industriales netos menos en un trimestre, fábricas que trabajan por debajo de su capacidad, pymes con fuertes retrocesos y diez de las dieciséis divisiones manufactureras en caída interanual. El propio Banco Central reconoce que las ramas más dependientes del mercado interno continúan contrayéndose. ¿Quién paga el costo de esta reconversión?
La industria argentina atraviesa un escenario de fuertes contrastes: mientras el Gobierno sostiene que la economía está en proceso de recuperación, los registros oficiales muestran pérdida de empleos industriales, retrocesos en las pymes, fábricas que trabajan por debajo de su capacidad y nuevas caídas en distintas ramas manufactureras.
Hay empresas que producen menos, trabajadores que perdieron sus puestos, pequeñas industrias que acumulan retrocesos y establecimientos que no utilizan plenamente su capacidad productiva.
No se trata de una interpretación construida a partir de rumores ni de declaraciones partidarias. Los datos surgen de organismos públicos, informes sectoriales y documentos de entidades empresariales.
El interrogante es inevitable: si la economía está creciendo, ¿por qué una parte de la industria sigue perdiendo producción, empleo y participación en el mercado?
El dato que el Gobierno no puede ignorar: 14.900 empleos industriales menos
Uno de los indicadores más sensibles para medir las consecuencias de una política económica es el empleo.
El Observatorio de Empleo y Dinámica Empresarial, dependiente del Estado nacional, informó que durante el primer trimestre de 2026 la industria registró una pérdida neta desestacionalizada de 14.900 puestos de trabajo respecto del cuarto trimestre de 2025.
La disminución fue del 1,2% en el sector industrial.
El dato forma parte de una reducción más amplia: en el conjunto de las actividades económicas, el empleo registrado perdió 33.300 puestos netos en ese mismo período.
La industria explicó una parte importante de ese retroceso.
No estamos hablando de una proyección, de una encuesta de expectativas ni de una estimación de una consultora. Se trata de un registro oficial de empleo.
Y detrás de cada puesto que desaparece existe una consecuencia que no aparece en los discursos económicos: una familia que pierde ingresos, un trabajador que debe buscar otra actividad y una empresa que reduce su estructura productiva.
La estadística no permite atribuir cada puesto perdido a una decisión puntual del Gobierno, pero sí obliga a preguntar qué está ocurriendo con el empleo industrial en el marco del programa económico vigente.
Las pymes industriales: una caída mucho más profunda
La situación de las pequeñas y medianas industrias merece un capítulo propio.
El 18 de septiembre, la Confederación Argentina de la Mediana Empresa difundió su informe sobre la producción industrial pyme correspondiente a agosto.
El resultado fue contundente: la producción cayó un 6,1% frente a agosto de 2025.
El acumulado de los primeros ocho meses registró una contracción del 8,5%.
La medición mensual desestacionalizada mostró una pequeña mejora del 0,3% frente a julio, pero ese movimiento no alcanzó para revertir la caída interanual.
La diferencia entre ambos indicadores vuelve a ser importante. Una pyme puede producir algo más que el mes anterior y, al mismo tiempo, continuar muy por debajo de lo que fabricaba un año atrás.
CAME también señaló que las pymes industriales trabajaron con una utilización promedio de su capacidad instalada del 55,3%.
En algunos sectores, la situación fue todavía más complicada: metal, maquinaria y equipo y material de transporte utilizaron el 52,7% de su potencial fabril.
En otras palabras, una parte importante de la capacidad productiva disponible permanecía sin utilizar.
El informe de CAME identificó problemas concretos: debilidad del poder adquisitivo, escasa liquidez en los comercios, mayores costos de energía, fletes y materias primas, pedidos de bajo volumen y dificultades para sostener la rentabilidad.
También mencionó el impacto de las importaciones sobre actividades como textiles, calzado y plásticos.
Hay un dato que merece atención adicional: el 53,6% de las empresas consultadas descartaba que fuera un buen momento para incorporar equipamiento o infraestructura, mientras que solamente el 20% planeaba destinar fondos a nuevas inversiones.
Cuando más de la mitad de las empresas evita ampliar su capacidad productiva, la promesa de una recuperación industrial necesita explicaciones concretas.
Las fábricas trabajan por debajo de su capacidad
El propio INDEC ofrece otro indicador para observar el funcionamiento de la industria: la utilización de la capacidad instalada.
Este relevamiento mide qué proporción de la capacidad productiva disponible está siendo utilizada por los establecimientos manufactureros.
En agosto de 2026, el indicador se ubicó en el 58,5%.
Un año antes había sido del 59,6%.
La comparación muestra una disminución de 1,1 puntos porcentuales.
Es decir, las fábricas estaban utilizando una proporción menor de su capacidad productiva que en agosto de 2025.
Este indicador tiene una importancia especial porque permite mirar más allá de las variaciones mensuales de producción.
Una fábrica que trabaja por debajo de su capacidad puede tener dificultades para sostener turnos, distribuir sus costos fijos, realizar nuevas inversiones y mantener el empleo.
La capacidad ociosa no significa automáticamente que una empresa vaya a cerrar. Pero sí constituye una señal de que existe una parte de la infraestructura productiva que no está siendo aprovechada.
Y cuando esa situación se prolonga, la discusión deja de ser exclusivamente estadística: se transforma en un problema de competitividad, inversión y puestos de trabajo.
Septiembre volvió a mostrar una industria en retroceso
El 6 de noviembre, el INDEC publicó el índice de producción industrial manufacturero correspondiente a septiembre.
El resultado general fue una caída interanual del 1,8%.
En el acumulado de enero a septiembre, la producción retrocedió un 2,6% frente al mismo período de 2025.
Diez de las dieciséis divisiones manufactureras registraron resultados negativos en la comparación interanual.
La serie desestacionalizada mostró un aumento mensual del 0,7%, mientras que la tendencia-ciclo disminuyó un 0,4%.
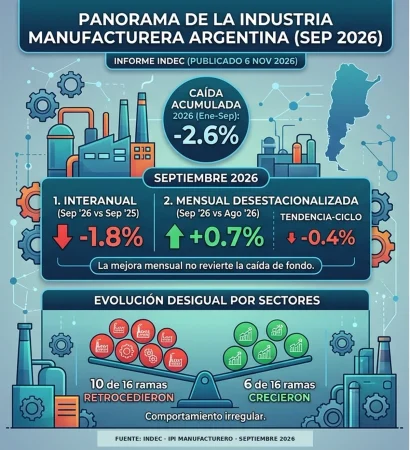
La mejora mensual existe y debe reconocerse. Pero no elimina el retroceso interanual ni la caída acumulada.
La diferencia es fundamental: el Gobierno puede destacar que una actividad mejoró frente al mes anterior, pero eso no demuestra que haya recuperado lo perdido frente al año anterior.
Los sectores que están sufriendo los mayores retrocesos
El detalle sectorial del INDEC muestra que el deterioro no se distribuye de manera uniforme.
La división de maquinaria y equipo registró una caída interanual del 26,8%.
Otros equipos, aparatos e instrumentos retrocedieron un 22%.
Prendas de vestir, cuero y calzado cayeron un 5,3%, mientras que muebles y colchones disminuyeron un 4,9%.
La fabricación de productos de metal retrocedió un 4% y los vehículos automotores, carrocerías, remolques y autopartes registraron una baja del 3,5%.
También se observaron disminuciones en industrias metálicas básicas y alimentos y bebidas.
El informe muestra, además, que algunas actividades consiguieron resultados positivos. Madera, papel, edición e impresión creció un 6,4%; sustancias y productos químicos, un 3,9%; y minerales no metálicos, un 5,1%.
No todas las industrias están atravesando la misma situación. Pero las fuertes caídas de maquinaria, electrónica, indumentaria y otros rubros muestran que el promedio general no alcanza para comprender el impacto sobre cada actividad.
El problema de las pymes no es solamente producir menos
La caída industrial tiene consecuencias que van más allá de las estadísticas de producción.
Las pequeñas y medianas empresas tienen estructuras diferentes a las grandes compañías. Muchas dependen de un mercado interno que debe sostener sus ventas, necesitan financiamiento para comprar insumos y tienen menos margen para soportar largos períodos de actividad reducida.
Cuando los pedidos disminuyen, las empresas pueden comenzar a postergar inversiones, reducir turnos, ajustar gastos y trabajar solamente contra demanda.
CAME describió precisamente ese escenario en su informe de agosto: pedidos de bajo volumen, dificultades de liquidez, costos operativos elevados y estrategias comerciales destinadas a preservar la caja.
La entidad también informó que el 38,1% de los empresarios consultados advertía un deterioro en el balance de su firma frente al año anterior.
Ese dato merece una pregunta: ¿qué posibilidades reales de crecimiento tiene una economía si una parte importante de sus pequeñas industrias está concentrada en sobrevivir y no en invertir?
El Banco Central reconoce la reconversión industrial
El documento más significativo para contrastar el discurso oficial con la situación de las fábricas fue presentado el 29 de octubre.
En su Informe de Política Monetaria correspondiente al tercer trimestre de 2026, el Banco Central describió un escenario industrial dividido.
Por un lado, señaló que las ramas más competitivas y orientadas a la exportación crecieron un 3,2% interanual y alcanzaron niveles récord.
Por otro, reconoció que las actividades con mayor dependencia de la protección comercial continuaron contrayéndose.
El propio organismo utilizó la expresión «proceso de reconversión» para describir la situación industrial.
Esa definición es central para comprender la discusión económica.
El Gobierno sostiene que la apertura, la competencia y el cambio de las condiciones productivas pueden favorecer una economía más eficiente. Desde esa perspectiva, algunas actividades podrían expandirse mientras otras pierden participación.
Pero esa explicación macroeconómica no responde por sí sola a las consecuencias sociales y productivas de la transición.
¿Qué ocurre con los trabajadores que pierden su empleo en las actividades que se contraen? ¿Cuánto tiempo necesitan las empresas para reconvertirse? ¿Qué sucede con las fábricas que no tienen capital para modernizarse? ¿Qué herramientas existen para evitar que la apertura comercial termine desplazando capacidades productivas que podrían ser competitivas con inversiones adecuadas?
El informe del Banco Central reconoce que las ramas más dependientes de la protección comercial siguen contrayéndose. Lo que no ofrece es una respuesta individual para cada empresa, cada trabajador o cada localidad afectada.
La palabra reconversión puede describir un cambio económico. Pero no debe convertirse en una manera de dejar fuera del debate a quienes soportan sus costos.
El impacto de la crisis industrial en el empleo y las empresas
La contracción de la actividad industrial también se refleja en los indicadores de empleo registrado y en la cantidad de empleadores del sector manufacturero. Un relevamiento elaborado por el Centro de Economía Política Argentina (CEPA), sobre la base de datos de la Superintendencia de Riesgos del Trabajo (SRT), registró una reducción de 97.312 puestos de trabajo registrados entre noviembre de 2023 y mayo de 2026.
Según ese análisis, la cantidad de trabajadores registrados pasó a 1.117.780, lo que representa una disminución cercana al 8% durante el período considerado.
El relevamiento también contabilizó 4.020 empleadores industriales menos entre noviembre de 2023 y mayo de 2026. Este indicador refiere a empleadores registrados, no necesariamente a fábricas que cerraron sus instalaciones: una reducción en el registro de empleadores no permite afirmar por sí sola cuántas plantas dejaron de funcionar.
Estos datos permiten observar otra dimensión del retroceso industrial: además de la evolución de la producción, el sector perdió puestos de trabajo registrados y redujo su cantidad de empleadores.
El impacto de la caída industrial en el empleo y las empresas
La retracción de la industria manufacturera también tuvo consecuencias sobre el empleo registrado y la cantidad de establecimientos con trabajadores. Un informe del Centro de Economía Política Argentina (CEPA), elaborado sobre la base de datos de la Superintendencia de Riesgos del Trabajo (SRT), registró que entre noviembre de 2023 y mayo de 2026 el sector perdió 97.312 puestos de trabajo registrados, una reducción del 8%: pasó de 1.215.092 a 1.117.780 trabajadores.
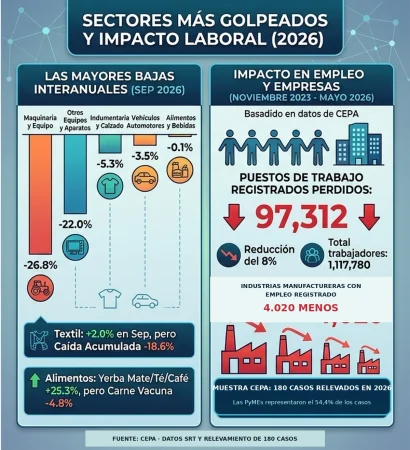
El mismo relevamiento identificó una disminución de 4.020 establecimientos manufactureros con empleo registrado durante ese período, al pasar de 49.622 a 45.602. Este dato refiere a establecimientos registrados con personal, por lo que no debe interpretarse automáticamente como 4.020 cierres físicos de fábricas.
Las cifras muestran que el retroceso industrial no se limita a los niveles de producción: también se refleja en una menor cantidad de puestos de trabajo registrados y de establecimientos manufactureros con personal declarado.
Exportar más no significa que todas las fábricas estén mejor
El Banco Central también destacó el crecimiento de las exportaciones argentinas y el desempeño de sectores orientados al mercado externo.
Ese dato forma parte de la explicación oficial y debe ser considerado.
Sin embargo, exportaciones, producción industrial y empleo son indicadores diferentes.
Una actividad puede crecer gracias a sus ventas externas mientras otra pierde producción por la caída del consumo interno.
Una empresa puede aumentar sus exportaciones y otra cerrar una línea de producción.
Un sector puede alcanzar niveles récord mientras varias ramas manufactureras acumulan retrocesos.
Por eso, utilizar el crecimiento de las exportaciones como una respuesta general a las dificultades de toda la industria puede conducir a una conclusión incompleta.
La pregunta relevante es qué tipo de crecimiento se está generando, qué sectores participan de él y qué ocurre con las actividades que no logran adaptarse a las nuevas condiciones.
La recuperación que todavía tiene que llegar a las fábricas
El Gobierno tiene argumentos económicos para defender su programa: estabilidad, reducción de la inflación, disciplina fiscal, inversiones y mayor inserción internacional.
Esos objetivos forman parte del debate y no deben ser ignorados.
Pero también hay indicadores oficiales que muestran las dificultades de una parte de la estructura productiva.
El empleo industrial cayó en el primer trimestre. Las pymes acumularon un retroceso importante durante los primeros ocho meses. La capacidad instalada se ubicó por debajo del registro de un año antes. Y el índice manufacturero de septiembre volvió a mostrar una disminución interanual.
No alcanza con responder que la economía está atravesando una transformación. La sociedad necesita saber cuánto cuesta esa transformación, quiénes se benefician, quiénes quedan afuera y qué políticas existen para que el desarrollo no se concentre exclusivamente en las actividades con mejores condiciones de exportación.
Porque una economía no se mide solamente por sus exportaciones, sus reservas o sus inversiones anunciadas.
También se mide por la cantidad de fábricas que producen, los trabajadores que conservan sus empleos, las empresas que pueden invertir y las oportunidades que existen para quienes dependen del mercado interno.
La discusión no es si Argentina necesita modernizar su industria o competir internacionalmente. La discusión es si esa transformación puede realizarse sin destruir capacidades productivas, sin profundizar la pérdida de empleo y sin dejar a miles de pequeñas empresas frente a una reconversión para la que no tienen recursos.
El Gobierno tiene derecho a defender su modelo económico. Pero también tiene la obligación política de explicar sus resultados.
Y los trabajadores, los empresarios y la sociedad tienen derecho a preguntar dónde está la recuperación cuando las fábricas siguen trabajando por debajo de su capacidad, las pymes producen menos y el empleo industrial retrocede.
Porque la recuperación no puede ser solamente una cifra en una presentación oficial. Tiene que sentirse en las fábricas, en los salarios, en los puestos de trabajo y en la producción argentina.
Documentación oficial y fuentes estadísticas: las pruebas sobre la situación de la industria argentina
Debajo de ese título, incorporá los siguientes documentos. Son los tres que faltan, además del extracto del informe del IPI manufacturero del INDEC que ya tenés.
1. INDEC — Utilización de la capacidad instalada en la industria (agosto de 2026)
Documento oficial que respalda el dato de que las fábricas utilizaron el 58,5% de su capacidad instalada, frente al 59,6% de agosto de 2025. indec.gob.ar
2. CAME — Índice de Producción Industrial Pyme (agosto de 2026)
Informe original de la Confederación Argentina de la Mediana Empresa. Incluye la caída interanual del 6,1%, la contracción acumulada del 8,5% y la utilización de capacidad instalada del 55,3%. Índice de Producción Industrial Pyme
3. BCRA — Informe de Política Monetaria, tercer trimestre de 2026
Documento original del Banco Central. Contiene el análisis sobre las diferencias de desempeño entre las ramas industriales más expuestas a la competencia comercial y las más orientadas a la exportación.
Lectura rápida
¿Cuántos puestos de trabajo industriales se perdieron en el primer trimestre de 2026?
El Observatorio de Empleo y Dinámica Empresarial registró una disminución neta desestacionalizada de 14.900 puestos industriales respecto del trimestre anterior, equivalente a una caída del 1,2%.
¿Cuánto cayó la producción industrial pyme en agosto?
La producción industrial pyme retrocedió un 6,1% interanual y acumuló una caída del 8,5% entre enero y agosto, según CAME.
¿Qué porcentaje de capacidad instalada utilizó la industria en agosto?
La utilización de la capacidad instalada fue del 58,5%, frente al 59,6% registrado en agosto de 2025, según el INDEC.
¿Qué pasó con la industria manufacturera en septiembre?
La producción cayó un 1,8% interanual y acumuló un retroceso del 2,6% durante los primeros nueve meses de 2026.
¿Qué sectores registraron los retrocesos más fuertes?
Maquinaria y equipo cayó un 26,8% y otros equipos, aparatos e instrumentos disminuyeron un 22% interanual.
¿Qué reconoció el Banco Central sobre la industria?
En su informe del 29 de octubre, señaló que las ramas más competitivas y exportadoras crecieron un 3,2% interanual, mientras que las actividades con mayor dependencia de la protección comercial continuaron contrayéndose.
¿El crecimiento de las exportaciones significa que toda la industria se está recuperando?
No necesariamente. Las exportaciones, la producción manufacturera y el empleo son indicadores diferentes y pueden evolucionar de manera desigual.
¿Cuál es el principal interrogante que deja el escenario industrial?
Cómo se distribuirán los costos de la reconversión económica y qué medidas existen para proteger el empleo, las pymes y las capacidades productivas que atraviesan dificultades.
LEER: Escuelas bonaerenses: limitarán el uso de celulares y habrá nuevas reglas sobre convivencia y violencia digital